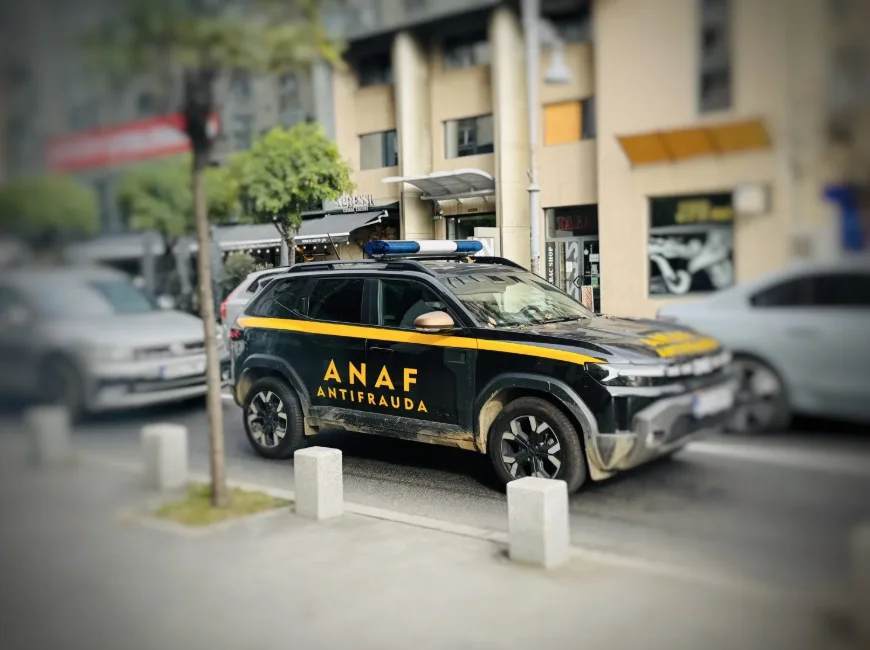
Inspectorii Antifraudă au analizat inclusiv informațiile publice despre activitatea unui salon de estetică din București. Controlul a dus la stabilirea unor obligații fiscale suplimentare de peste 537.000 de lei.
Activitatea promovată pe rețelele sociale poate ajunge să fie analizată inclusiv în cadrul controalelor fiscale. Un salon de servicii estetice din București a intrat în atenția inspectorilor Antifraudă după o analiză de risc în care au fost luate în calcul și informațiile disponibile public despre serviciile oferite de societate.
Reprezentantul firmei promova online inclusiv servicii cu tarife care ajungeau până la 2.000 de euro. Inspectorii au comparat informațiile despre activitatea promovată public cu datele fiscale ale societății.
Ce au descoperit inspectorii
În urma verificărilor au fost identificate mai multe situații considerate neconforme din punct de vedere fiscal.
Printre acestea se numără depuneri de numerar înregistrate drept creditări ale societății. Verificările au indicat însă că sumele respective proveneau din încasări pentru servicii prestate și nu reprezentau împrumuturi acordate firmei de asociați sau administratori.
Inspectorii au constatat și înregistrarea unor cheltuieli efectuate în interes personal, fără legătură cu activitatea economică și care nu îndeplineau condițiile necesare pentru deducerea fiscală.
Două autoturisme de peste 335.000 de euro
Un alt punct important al verificărilor a vizat două autoturisme achiziționate în sistem de leasing, cu o valoare totală de peste 335.000 de euro.
Controlul a identificat cheltuieli și deduceri de TVA asociate acestor autoturisme, inclusiv cheltuieli legate de utilizarea lor în interes personal, fără îndeplinirea condițiilor fiscale necesare.
Au fost constatate și situații în care anumite sume încasate pentru serviciile prestate au fost înregistrate cu întârziere, fiind menținute în contabilitate sub forma unor avansuri. În consecință, și TVA aferentă ar fi fost colectată cu întârziere.
Peste 537.000 de lei, obligații fiscale suplimentare
În urma controlului, inspectorii Antifraudă au stabilit obligații fiscale suplimentare în valoare de peste 537.000 de lei.
Administratorul societății a achitat ulterior la bugetul de stat suma totală de 905.212 lei. Valoarea include prejudiciul constatat, majorarea de 15%, dobânzile și penalitățile aferente.
După achitarea integrală a sumelor, administratorul a beneficiat de clauza de nepedepsire prevăzută de legislația privind prevenirea și combaterea evaziunii fiscale, astfel că nu s-a mai impus sesizarea organelor de urmărire penală.
Rețelele sociale pot deveni relevante în analiza fiscală
Cazul arată și modul în care digitalizarea schimbă controalele fiscale. Informațiile publicate online despre activitatea unei companii pot fi comparate cu veniturile, cheltuielile și taxele declarate oficial.
Promovarea unor servicii, tarifele afișate public sau alte informații despre activitatea economică pot contribui la evaluarea riscului fiscal atunci când există diferențe față de datele raportate autorităților.
Antifrauda anunță că verificările continuă în cazul societăților considerate cu risc fiscal, în special atunci când există indicii privind diminuarea bazei impozabile, deduceri nelegale de TVA sau venituri care nu sunt evidențiate corespunzător.
Pentru firme, mesajul este important: activitatea prezentată public în mediul online poate fi confruntată cu informațiile declarate în contabilitate și către autoritățile fiscale.